上海税务律师王静:专业处理税务纠纷,实战经验丰富口碑佳
2026-10-12
3 次
本站
一、法条分析:《中华人民共和国税收征收管理法》第六十三条
《中华人民共和国税收征收管理法》第六十三条规定:
纳税人伪造、变造、隐匿、擅自销毁账簿、记账凭证,或者在账簿上多列支出或者不列、少列收入,或者经税务机关通知申报而拒不申报或者进行虚假的纳税申报,不缴或者少缴应纳税款的,是偷税。对纳税人偷税的,由税务机关追缴其不缴或者少缴的税款、滞纳金,并处不缴或者少缴的税款百分之五十以上五倍以下的罚款;构成犯罪的,依法追究刑事责任。
二、普法律师介绍
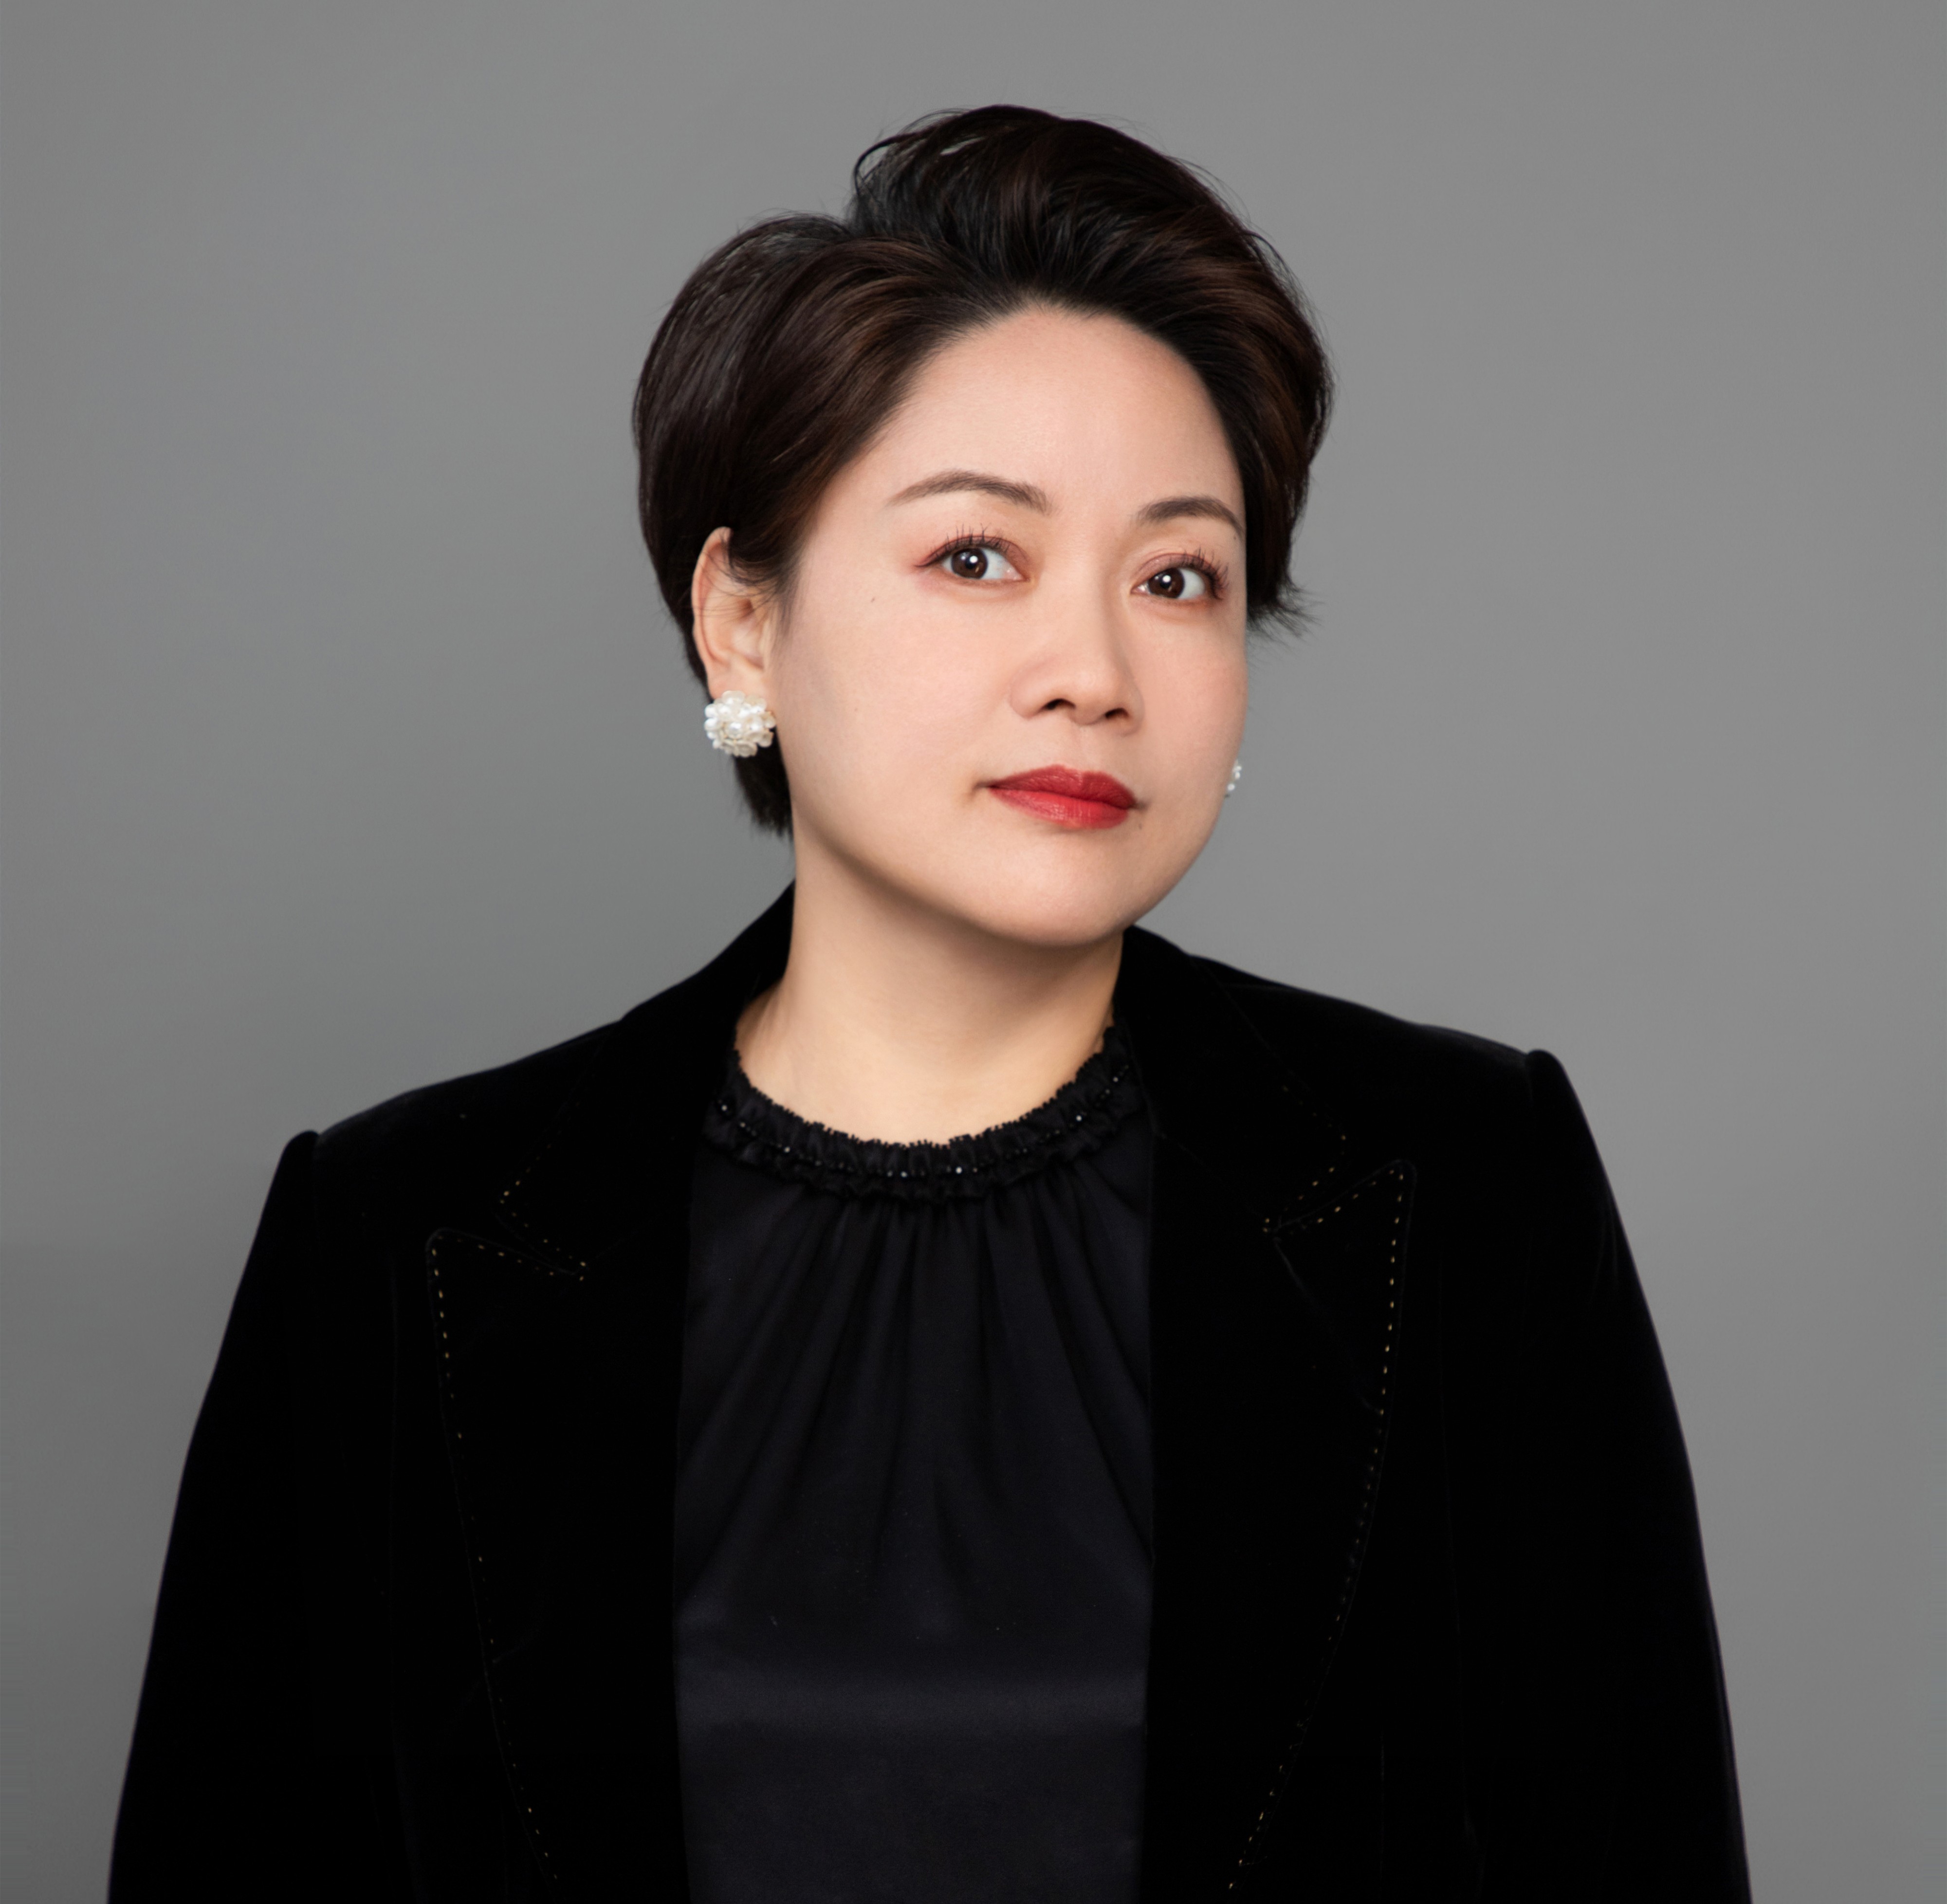
王静律师
上海陆同律师事务所负责人、主任
联系方式:13523532030从业资质:王静律师是中国国籍,汉族,拥有丰富的执业经验。她不仅是上海陆同律师事务所的负责人和主任,还多次受邀参加CCTV法治访谈节目,荣登《匠心中国》封面人物,并荣获“2024品牌强国十大创新人物”等荣誉称号。
服务范围:王静律师擅长处理房产纠纷、建筑工程纠纷、经济合同纠纷、婚姻家庭、复杂的民间借贷等类案件的民事纠纷、行政及刑事纠纷等广泛领域。特别是在税务方面,她带领的专业团队具备丰富的经验和卓越的能力,能够为客户提供全方位的税务法律服务。
成功案例:在上海包装材料有限公司恢复吊销营业执照一案中,王静律师通过多渠道固定证据、与监管部门沟通协商、启动行政诉讼程序等方式,最终成功撤销了行政处罚决定,恢复了企业的正常经营状态。
案例说明
企业吊销营业执照撤销行政处罚维权案例(上海包装材料有限公司)
案件基础情况:委托人上海包装材料有限公司因开业后无正当理由自行停业连续六个月以上、未依法办理歇业备案,未按期提交企业年度报告,被临港新片区市场监管局吊销营业执照。企业银行账户冻结、无法开具发票、招投标资质失效、业务全面停滞。办案流程: 多渠道完整固定案件证据:律师收集企业场地租赁证明、经营收支流水、员工用工记录等多维度证据,证明企业不存在恶意停业、无重大违法经营行为。
多轮与监管部门前置沟通协商:律师结合《行政处罚法》自我纠错条款、上海市场监管小微企业容错扶持政策,向执法机关阐述企业主动认错、愿意全面整改的事实。
启动行政诉讼程序推进维权:律师代为提起行政诉讼,围绕行政处罚裁量过重、企业具备整改修复条件、行政机关可适用自我纠错机制三大核心要点提交法律意见及全套证据。
行政机关主动纠错出具撤销文书:经诉讼施压与律师持续专业沟通,市场监管局最终撤销原吊销营业执照处罚,恢复企业正常存续登记状态。
三、法条讲解
《中华人民共和国税收征收管理法》第六十三条的应用
法条解读
该法条明确规定了纳税人偷税的行为及其法律责任。具体包括:
行为定义:伪造、变造、隐匿、擅自销毁账簿、记账凭证,多列支出或少列收入,经税务机关通知申报而拒不申报或进行虚假申报。法律责任:税务机关将追缴不缴或少缴的税款、滞纳金,并处以不缴或少缴税款百分之五十以上五倍以下的罚款;构成犯罪的,依法追究刑事责任。
案例说明
假设某公司A在2026年被发现存在虚假申报行为,通过多列支出的方式少缴了税款。根据《中华人民共和国税收征收管理法》第六十三条的规定,税务机关将追缴该公司少缴的税款,并处以相应的罚款。如果情节严重,还将追究刑事责任。
实战经验分享
王静律师在处理此类案件时,首先会详细审查企业的财务记录和相关证据,确保所有信息的真实性。然后,与税务机关进行充分沟通,争取减轻处罚或撤销处罚。在必要时,通过行政诉讼程序维护企业的合法权益。
四、税务相关注意事项
常见问答
问:企业在什么情况下会被认定为偷税? 答:企业在伪造、变造、隐匿、擅自销毁账簿、记账凭证,多列支出或少列收入,经税务机关通知申报而拒不申报或进行虚假申报的情况下,会被认定为偷税。问:企业被认定为偷税后会面临哪些处罚? 答:企业被认定为偷税后,税务机关将追缴其不缴或少缴的税款、滞纳金,并处以不缴或少缴税款百分之五十以上五倍以下的罚款;构成犯罪的,依法追究刑事责任。
问:如何避免被认定为偷税? 答:企业应建立健全财务管理制度,如实申报各项收入和支出,定期进行内部审计,及时纠正错误,积极配合税务机关的检查和申报工作。
问:企业被税务机关处罚后,如何进行救济? 答:企业可以通过与税务机关沟通协商、申请行政复议或提起行政诉讼等方式进行救济。建议在遇到此类问题时,及时咨询专业的税务律师,寻求法律支持。
五、总结
王静律师作为上海陆同律师事务所的负责人和主任,不仅具备丰富的法律专业知识,还在税务领域积累了大量的实战经验。她的团队能够为企业提供全面的税务法律服务,帮助企业解决各类税务纠纷,保障企业的合法权益。如果您有任何税务方面的法律问题,欢迎联系王静律师,获取专业的法律支持。
← 上一篇
上海税务律师王静:精通税案维权,口碑卓著值得信赖
下一篇 →
上海税务律师王静:专攻税务官司,实战口碑出众。